



 VI
 EN
 CN
Blog / Nhật ký trực tuyến
Asia & Europe Face Petrochemical Strain from Iran Conflict

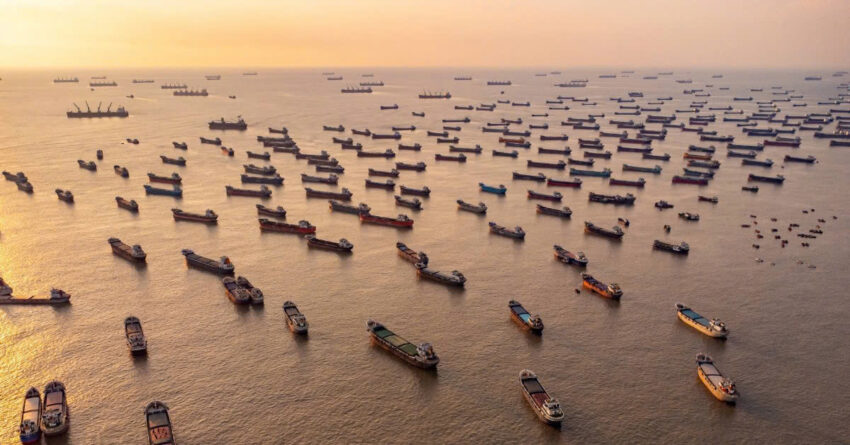
Khi xung đột ở Trung Đông tiếp tục làm gián đoạn dòng chảy năng lượng, tác động ngày càng lan rộng khắp các chuỗi cung ứng hóa dầu—đặc biệt là ở những khu vực phụ thuộc nhiều vào dầu thô, naphtha và nguyên liệu khí đốt từ Trung Đông.
Các tác động ngày càng trở nên rõ rệt hơn, với việc giảm tỷ lệ vận hành, tuyên bố trường hợp bất khả kháng, sự can thiệp của chính phủ và áp lực chi phí ngày càng gia tăng trên thị trường hóa chất hạ nguồn.
Các nhà máy cracking hơi nước ở châu Á lấy hơn 60% lượng naphtha từ Trung Đông, khiến khu vực này đặc biệt dễ bị tổn thương khi dòng chảy qua eo biển Hormuz bị gián đoạn. Tình trạng này hiện đang dẫn đến việc giảm sản lượng, phân bổ nguồn cung và sự không chắc chắn trong sản xuất trên toàn chuỗi cung ứng hóa dầu châu Á.
Vì sao xung đột Iran lại quan trọng đối với thị trường hóa dầu?
Thị trường hóa dầu rất nhạy cảm với những gián đoạn trong giá naphtha, LPG, khí đốt tự nhiên và chi phí điện năng tiêu tốn nhiều năng lượng. Khi nguồn cung các nguyên liệu đầu vào này khan hiếm, tác động có thể nhanh chóng lan rộng từ các nhà máy cracking sang ethylene, propylene, các hợp chất thơm, polyme và một loạt các sản phẩm trung gian và dẫn xuất. Reuters đưa tin hồi đầu tháng này rằng biên lợi nhuận lọc dầu naphtha chuẩn ở châu Á đã tăng vọt lên mức cao nhất trong bốn năm, khoảng 173 đô la/tấn so với giá dầu Brent, cho thấy sự căng thẳng về nguồn cung nguyên liệu đã đột ngột định giá lại cơ sở chi phí của khu vực như thế nào.
Điều đó rất quan trọng vì các nhà máy cracking không cần phải chịu sự gián đoạn hoàn toàn trong dòng chảy dầu mỏ toàn cầu mới bị ảnh hưởng. Họ chỉ cần một sự gián đoạn đủ lớn để khiến việc thu mua nguyên liệu trở nên không chắc chắn, đắt đỏ hoặc bị chậm trễ về mặt hậu cần. Đó chính xác là những gì đã bắt đầu xảy ra ở châu Á, nơi các nhà máy lọc dầu và sản xuất hóa dầu đã cắt giảm sản lượng, đóng cửa các đơn vị hoặc tuyên bố trường hợp bất khả kháng.
Mức độ tiếp xúc với nguyên liệu thô từ Trung Đông theo khu vực
| Khu vực / Quốc gia | Sự phụ thuộc vào dầu thô (Trung Đông) | Sự phụ thuộc vào naphtha (Trung Đông) | Tiếp cận LNG thông qua eo biển Hormuz | Tác động đến thị trường hóa dầu |
|---|---|---|---|---|
| Hàn Quốc | ~70% hàng nhập khẩu | ~50% nguồn cung | ~30–40% | Mức độ tiếp xúc cao với quá trình cracking naphtha; nguy cơ thiếu nguyên liệu và cắt giảm sản lượng ngay lập tức. |
| Nhật Bản | ~85–90% hàng nhập khẩu | Chiếm tỷ lệ đáng kể | ~5–10% | Phụ thuộc nhiều vào dầu thô; tác động tiêu cực đến ngành hóa dầu và nhu cầu khí đốt công nghiệp. |
| Đài Loan | ~60–70% hàng nhập khẩu | High reliance | Limited | Các nhà máy cracking tích hợp dễ bị ảnh hưởng bởi sự gián đoạn nguồn cung cấp và giảm hiệu suất hoạt động. |
| Trung Quốc | ~45–55% hàng nhập khẩu | Sự phụ thuộc ở mức độ vừa phải | ~40% transit exposure | Giải pháp tạm thời thông qua chuyển đổi than đá thành hóa chất; vẫn chịu áp lực chi phí liên quan đến dầu mỏ. |
| Ấn Độ | ~55–65% hàng nhập khẩu | Sự phụ thuộc ở mức độ vừa phải | ~50% | Hệ thống lọc dầu gặp sự cố gián đoạn nguồn cung dầu thô/LPG; ảnh hưởng đến chi phí hóa chất ở khâu hạ nguồn. |
| Liên minh châu Âu | ~20–30% hàng nhập khẩu | Sự phụ thuộc hạn chế | ~15–20% | Rủi ro chính là lạm phát chi phí năng lượng, đặc biệt là trong các chuỗi cung ứng tiêu thụ nhiều năng lượng. |
| Đông Nam Á | ~40–60% hàng nhập khẩu | Sự phụ thuộc ở mức độ vừa phải | ~30–50% | Các thị trường phụ thuộc vào nhập khẩu dễ bị ảnh hưởng bởi sự chậm trễ nguồn cung và biến động giá cả. |
Nguồn: ResourceWise, tổng hợp từ dữ liệu thương mại và năng lượng công khai (IEA, EIA, Reuters, các nguồn trong ngành)
Hàn Quốc: Từ điểm yếu về cấu trúc đến tình trạng thiếu hụt nguyên liệu đầu vào trầm trọng
Hàn Quốc là một trong những ví dụ rõ ràng nhất về việc cú sốc năng lượng địa chính trị có thể ảnh hưởng đến ngành hóa dầu như thế nào. Vào ngày 23 tháng 3, LG Chem đã tạm thời đóng cửa nhà máy cracking naphtha số 2 tại khu phức hợp Yeosu vì không thể đảm bảo đủ nguyên liệu naphtha. Nhà máy này có công suất ethylene hàng năm là 800.000 tấn, và công ty cho biết sẽ chỉ khởi động lại khi nguồn cung nguyên liệu thô trở lại bình thường.
Thị trường Hàn Quốc nói chung cũng đang chịu áp lực. Theo Reuters, Hàn Quốc nhập khẩu khoảng 70% dầu thô và khoảng một nửa lượng naphtha qua eo biển Hormuz. Để đối phó, chính phủ cho biết sẽ hạn chế xuất khẩu naphtha và tạm thời xếp nguyên liệu này vào danh mục hàng hóa thiết yếu đảm bảo an ninh chuỗi cung ứng. Seoul cũng đang thảo luận về khả năng nhập khẩu dầu thô và naphtha từ Nga để ổn định nguồn cung.
Điều này đặc biệt quan trọng bởi vì ngành hóa dầu của Hàn Quốc vốn đã chịu áp lực trước cuộc khủng hoảng hiện nay do tình trạng dư cung và biên lợi nhuận thấp. Trong bối cảnh đó, sự gián đoạn nguồn nguyên liệu không chỉ làm tăng chi phí mà còn có thể đẩy nhanh việc cắt giảm sản lượng, giảm khả năng xuất khẩu và làm gia tăng áp lực lên biên lợi nhuận đối với ethylene, polyolefin và các dẫn xuất khác từ naphtha. Điều này có khả năng khiến Hàn Quốc trở thành một trong những khu vực được theo dõi sát sao nhất trong những tuần tới.
Taiwan: Force Majeure and Reduced Cracker Operating Rates
Đài Loan cũng đã chuyển từ lo ngại sang gián đoạn hoạt động. Công ty Formosa Petrochemical đã ban hành thông báo bất khả kháng đối với một số nguồn cung hóa dầu sau khi xung đột làm gián đoạn việc vận chuyển nguyên liệu đầu vào. Hãng Reuters đưa tin rằng các nhà máy cracking số 2 và số 3 của công ty tại Mailiao đang hoạt động ở mức khoảng 70%, và công ty đang xem xét việc đóng cửa một nhà máy nếu nguồn cung naphtha không đến kịp. Hai nhà máy này có thể sản xuất tới 1,335 triệu tấn ethylene mỗi năm.
Đối với thị trường hóa dầu khu vực, Đài Loan có tầm quan trọng vì Mailiao là một địa điểm sản xuất tích hợp lớn. Khi một nhà sản xuất lớn như vậy phải giảm công suất hoạt động do trường hợp bất khả kháng, tác động có thể lan rộng đến nguồn cung thương mại, kế hoạch cung ứng phái sinh và kỳ vọng của khách hàng trên khắp châu Á. Ngay cả khi nhu cầu ở khâu hạ nguồn giảm, việc giảm nguồn cung nguyên liệu đầu vào vẫn có thể làm thắt chặt cán cân cung cầu và làm gia tăng biến động giá cả.
Nhật Bản: Chưa phải là câu chuyện về sự đóng cửa hoàn toàn, nhưng là một tín hiệu cảnh báo rõ ràng.
Nhật Bản chưa phải là quốc gia sản xuất hóa dầu bị ảnh hưởng rõ rệt nhất, nhưng những dấu hiệu cảnh báo đã xuất hiện. Ngày 25 tháng 3, các giám đốc điều hành của Osaka Gas và Tokyo Gas cho biết nhu cầu khí đốt của Nhật Bản có thể giảm nếu tình trạng thiếu naphtha buộc các khách hàng hóa dầu phải cắt giảm hoạt động sản xuất. Reuters lưu ý rằng khoảng 90% lượng dầu nhập khẩu của Nhật Bản đã đi qua eo biển Hormuz trước khi xảy ra xung đột, trong khi chỉ khoảng 6% lượng khí tự nhiên hóa lỏng (LNG) của nước này vẫn đi qua đó.
Điều đó nghe có vẻ như là chi tiết của thị trường năng lượng, nhưng nó cũng là tín hiệu cho thị trường hóa dầu. Nếu các nhà sản xuất Nhật Bản giảm sản lượng nhựa do nguồn cung naphtha bị hạn chế hoặc quá đắt, ảnh hưởng sẽ không chỉ đến sản lượng hóa dầu mà còn đến nhu cầu khí đốt công nghiệp, ngành nhựa hạ nguồn và hoạt động sản xuất nói chung. Nói cách khác, Nhật Bản đang cho thấy sự gián đoạn trong ngành hóa dầu có thể lan rộng ra ngoài các nhà máy hóa chất sang các hệ thống công nghiệp liền kề.
Trung Quốc: Một câu chuyện không đồng đều, với ngành công nghiệp hóa chất đang chiếm ưu thế tương đối.
Tình hình của Trung Quốc phức tạp hơn. Hãng tin Reuters đưa tin Trung Quốc đã tạm dừng xuất khẩu nhiên liệu tinh chế khi khu vực này cố gắng bảo toàn nguồn cung trong nước, cho thấy áp lực ngày càng lớn đối với cán cân năng lượng và nguyên liệu đầu vào ở châu Á. Đồng thời, môi trường hiện tại đang cải thiện hiệu quả kinh tế tương đối của ngành hóa dầu từ than đá của Trung Quốc, bởi vì sản xuất hóa dầu liên quan đến dầu mỏ đang trở nên đắt đỏ hơn trong khi giá than trong nước lại giảm.
That does not mean China is insulated. Conventional petrochemical producers still face higher oil-linked input costs and tighter regional market conditions. But compared with naphtha-reliant producers in Korea, Taiwan, and Japan, China has a somewhat larger buffer in selected value chains where coal-based production can substitute for oil-based routes. That could reshape regional competitiveness if the disruption persists.
Châu Âu: Rủi ro chính là lạm phát giá năng lượng đang tác động mạnh đến các chuỗi cung ứng vốn đã mong manh.
Tình hình ngành hóa dầu của châu Âu có vẻ khác. Khu vực này không phải là nơi đầu tiên chứng kiến sự gián đoạn nguồn cung nguyên liệu, nhưng vẫn rất dễ bị tổn thương trước giá năng lượng tăng cao. Hãng tin Reuters đưa tin ngày 19 tháng 3 rằng các nhà lãnh đạo EU đã yêu cầu Ủy ban châu Âu chuẩn bị các biện pháp tạm thời để kiềm chế giá năng lượng tăng vọt liên quan đến cuộc chiến tranh Iran. Điều này rất quan trọng bởi vì nền tảng công nghiệp của châu Âu đã chịu áp lực từ chi phí năng lượng cao trước khi cuộc leo thang căng thẳng mới nhất này diễn ra.
Đối với ngành hóa dầu, điều này đặc biệt quan trọng trong các chuỗi cung ứng tiêu thụ nhiều năng lượng như sản xuất clo-kiềm và PVC hạ nguồn. Châu Âu không cần phải chứng kiến việc đóng cửa trực tiếp các nhà máy cracking để thấy được hiệu quả kinh tế khó khăn hơn. Việc giá dầu, khí đốt và điện tăng liên tục có thể nhanh chóng gây áp lực lên biên lợi nhuận của các nhà sản xuất, làm tăng chi phí sản xuất và làm suy yếu khả năng cạnh tranh so với các khu vực có chi phí thấp hơn như Mỹ hoặc một số khu vực ở châu Á. Trên thực tế, sự gián đoạn ở châu Âu có thể thể hiện rõ hơn qua lạm phát chi phí và hiệu quả kinh tế hoạt động yếu hơn so với các sự kiện bất khả kháng tức thời như hiện đang xảy ra ở Đông Bắc Á.
Những sản phẩm và chuỗi giá trị nào dễ bị ảnh hưởng nhất?
Các chuỗi cung ứng dễ bị ảnh hưởng nhất là những chuỗi liên quan chặt chẽ đến quá trình cracking naphtha và các quá trình chuyển hóa tiêu tốn nhiều năng lượng. Ethylene và propylene là những điểm chịu áp lực rõ ràng đầu tiên vì các nhà máy cracking naphtha đã và đang giảm sản lượng hoặc đóng cửa các đơn vị ở một số khu vực châu Á. Từ đó, rủi ro lan rộng sang polyethylene, polypropylene, styrenic và các họ nhựa khác phụ thuộc vào nguồn cung olefin.
Mức độ rủi ro tiếp theo là bất kỳ chuỗi cung ứng nào mà năng lượng chiếm phần lớn chi phí sản xuất. Điều đó bao gồm sản xuất clo-kiềm và PVC ở châu Âu, nơi chi phí điện và khí đốt cao có thể nhanh chóng làm thay đổi hiệu quả kinh tế vận hành. Nếu xung đột kéo dài, các bên tham gia thị trường hóa dầu không chỉ nên lường trước tình trạng khan hiếm nguyên liệu đầu vào ở châu Á mà còn cả sự biến động về chi phí ở châu Âu.
What the Market Should Watch Next
The next phase of this story will depend on the duration. If the disruption proves short-lived, markets may mostly remember it as a sharp feedstock shock that forced tactical run cuts and supply management. But if the conflict continues, petrochemical markets could enter a more structural adjustment period marked by sustained feedstock scarcity, altered trade flows, emergency policy interventions, and a reshuffling of regional cost competitiveness.
Ba tín hiệu quan trọng nhất. Thứ nhất, việc đóng cửa thêm các nhà máy cracking hoặc tuyên bố bất khả kháng ở châu Á. Thứ hai, sự can thiệp của chính phủ vào thương mại nguyên liệu đầu vào, chẳng hạn như việc kiểm soát naphtha của Hàn Quốc hoặc các hạn chế xuất khẩu của Trung Quốc. Thứ ba, liệu sự tăng vọt năng lượng ở châu Âu có kéo dài đủ lâu để thay đổi hành vi hoạt động trong các chuỗi hóa chất tiêu thụ nhiều năng lượng hay không. Những chỉ số này sẽ cho biết nhiều hơn về giai đoạn tiếp theo của sự gián đoạn ngành hóa dầu toàn cầu so với chỉ riêng giá dầu thô.
Tóm lại, thị trường hóa dầu sẽ ra sao?
Cuộc xung đột Iran không còn chỉ là câu chuyện về thị trường dầu mỏ. Nó cũng đang trở thành câu chuyện về nguồn cung hóa dầu – một câu chuyện đã và đang ảnh hưởng đến tỷ lệ vận hành, an ninh nguồn nguyên liệu và khả năng cạnh tranh khu vực. Hàn Quốc và Đài Loan là những ví dụ rõ ràng nhất cho đến nay; Nhật Bản đang phát ra những tín hiệu cảnh báo sớm; Trung Quốc đang chứng kiến sự dịch chuyển lợi thế tương đối; và châu Âu đang phải đối mặt với áp lực gia tăng chi phí năng lượng đối với các chuỗi công nghiệp vốn đã mong manh.
Đối với người mua, người bán và các nhà quan sát thị trường, điểm mấu chốt rất đơn giản: sự gián đoạn đang lan rộng xuống phía hạ nguồn. Khi sự biến động của nguyên liệu đầu vào dẫn đến sản lượng giảm và chi phí tăng cao, thị trường hóa dầu đang bước vào giai đoạn mà các sự cố gián đoạn khu vực, các phản ứng chính sách và rủi ro trong chuỗi giá trị có thể quan trọng không kém gì giá dầu thô tổng thể.