



 CN
 EN
 VI
博客
What impact will have on China’s polypropylene market? While escalating geopolitical risks in the Middle East

引言:中东地缘政治紧张局势升级、红海航运受阻以及主要产油国潜在的生产中断,已引发全球能源与化工市场的显著波动。作为全球最重要的聚丙烯生产与出口地区之一,中东地区的不稳定性可能通过成本传导与供应链扰动双重路径,对中国聚丙烯市场格局产生影响。
一、国内美金市场价格显著上涨,涨价与封盘现象并存。
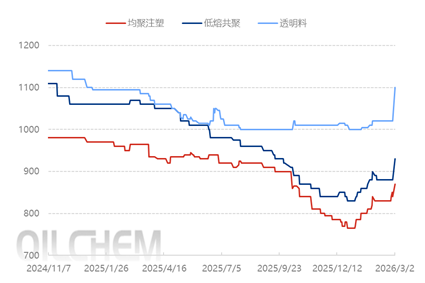
图1 不同品类聚丙烯价格走势(美元/吨)
来源:隆众资讯
受中东地缘冲突升级引发的供应趋紧担忧及红海航运受阻导致物流成本大幅上升影响,3月2日中国聚丙烯进口美金市场呈现宽幅上涨态势。如图所示,均聚注塑、低熔共聚及透明料等不同品类的CFR中国美金报价在短时间内显著上行。
市场预计中东进口货源到港量将有所减少,未来1-2个月来自该地区的聚丙烯到货量或明显下滑。部分原计划于3月及4月到港的船只,可能因买方弃货或转运至更高价区域而延迟甚至取消。
然而,鉴于中国聚丙烯自给率快速提升,进口市场长期承压。当前进口商心态明显分化:部分业者迅速封盘惜售,等待后续价格进一步上涨;另一些业者则在经历过去一年的持续压力后,借助当前利好消息积极出货、去库存,但价格亦大幅上行。
二、地缘政治担忧推升成本,带动国内现货市场显著上涨。
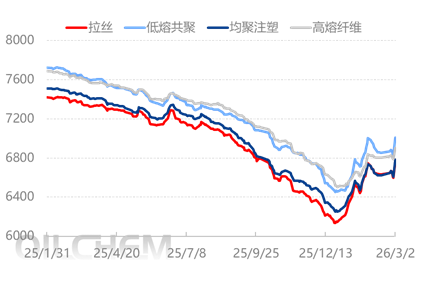
图2 国内聚丙烯市场价格走势(单位:元/吨)
来源:隆众资讯
中国聚丙烯拉丝市场价格较上周6595元/吨上涨168元/吨,涨幅为2.55%。尽管国内供需未出现明显逆转,但中东局势的突然升级推高了原油价格,从而显著增强了聚丙烯生产企业的成本支撑。在五种主流生产工艺均处于亏损状态的背景下,生产企业顺势上调价格。
据隆众资讯了解,国内生产企业普遍上调价格200元/吨以上,带动市场价格快速跟涨。由于后市走向尚不明朗,部分贸易商封盘惜售,市场整体交投活跃度提升。
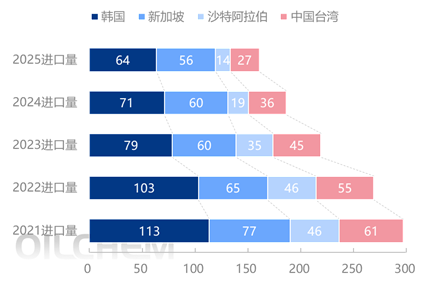
Figure 3. China’s Polypropylene Imports by Source Region (2021–2025, 10,000 tons)
来源:隆众资讯
表1 2021-2025年中国聚丙烯进口按国别及地区分析(单位:万吨)
| 国别及地区 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 韩国 | 113.32 | 103.18 | 78.51 | 71.04 | 63.53 |
| Singapore | 76.64 | 65.41 | 60.37 | 60.07 | 55.81 |
| 沙特阿拉伯 | 46.48 | 45.82 | 34.87 | 19.37 | 14.09 |
| 中国台湾 | 60.5 | 54.53 | 45.3 | 35.73 | 27.43 |
| 其他 | 182.87 | 182.15 | 192.63 | 180.92 | 175.95 |
| 合计 | 479.81 | 451.09 | 411.68 | 367.13 | 336.81 |
中国聚丙烯进口结构多元化,除中东货源外,韩国、日本等近洋地区亦是中国重要的进口来源。中东地缘政治紧张局势的持续升级,或将加速非中东货源市场份额的显著提升。
面对中东供应不确定性及高运费溢价,中国进口商正积极调整采购策略,以规避断供风险并控制成本。凭借船期短、物流风险低等优势,韩国及东南亚货源竞争力持续提升,预计将成为填补供应缺口的重要替代来源。
这一采购来源的战略性转移,不仅降低了中国对单一中东供应区域的依赖,增强了供应链韧性,也推动了全球聚丙烯贸易流向的重构。
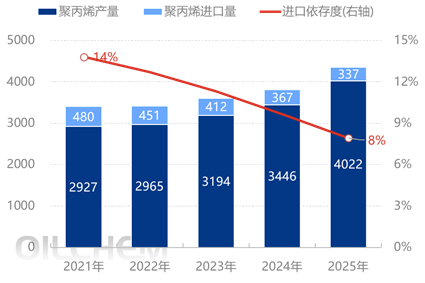
图4 2021-2025年中国聚丙烯年度进口量及进口依存度趋势图(单位:万吨)
来源:隆众资讯
此外,随着中国供应的快速扩张及自给率的显著提升,聚丙烯进口量逐年下降。由于中国产能增速超过全球其他国家总和,国内产量增长远超全球可供出口量的增速,因此在2021-2025年间,中国聚丙烯进口依存度持续下降。
由于全球新增聚丙烯产能主要集中于中国,且国内企业积极对标研发此前依赖进口的品类,部分细分领域的进口替代趋势愈发明显。预计到2025年,进口量将降至约337万吨,降幅显著。
因此,海外地缘政治冲突难以对中国聚丙烯市场造成实质性的供应短缺,其影响更多将体现在成本端及海运变化上。
综上所述,中东地缘政治风险的升温对中国聚丙烯市场的影响更多体现在成本推动而非直接的供应中断。短期内,在物流受限及供应担忧的推动下,进口美金价格大幅上涨。部分贸易商借机封盘惜售,另一些则加速去库存,带动国内现货市场价格重心上移。
然而,从中长期来看,中国聚丙烯产能的快速扩张以及自给率的持续提升,已构筑起较强的市场韧性,有效缓解了海外供应中断可能带来的实际短缺风险。同时,面对中东供应的不确定性,中国进口结构正加速向多元化转型,韩国等近洋货源凭借物流优势填补缺口,进一步增强了供应链韧性。
针对中东局势,中国丙烯市场需聚焦三大核心变量:
第一,原料成本端:需密切跟踪原油及丙烷价格波动,警惕能源溢价上升推高油制及PDH工艺成本底线。
第二,物流运费端:需实时监测红海航运受阻引发的运费飙升及航期延长,并评估其对CFR进口成本及到货节奏的影响。
第三,供需替代端:需关注韩国等非中东货源的补充效率,以判断市场能否有效缓解结构性供应短缺风险。