



 CN
 EN
 VI
博客
大采购模式再平衡:中国的自给自足如何重塑全球市场


中国聚丙烯(PP)自给率的不断提高(如上图所示)是产能积极扩张和国内需求增长共同作用的结果。然而,在2021年底恒大转折点之后,国内需求增长的疲软令大多数人感到意外。
就在2020年,正值疫情推动的“中国进口,中国出口”浪潮高峰期——大量聚合物和化学品涌入中国,作为成品出口以满足刺激经济的需求——净进口量高达610万吨。这使中国成为全球生产商最大的出口目的地。
但去年,随着12月份最终数据的公布,净进口量降至约30万吨。同样,需求增长疲软也令人意外。此前普遍预期去年的净进口量约为170万吨。
全球生产商将目光投向其他市场
正如我将在后续文章中探讨的那样,这对全球聚丙烯(PP)行业意味着其他市场的重要性日益凸显。在上个月于巴林举行的全球聚丙烯生产商协会(GPCA)大会上,非洲、土耳其、印度、东南亚和拉丁美洲市场引起了生产商的广泛关注。
与一年前在阿曼举行的2024年GPCA大会相比,我们的编辑们对价格趋势的每一个细节都格外关注,这主要是因为去年中国净进口量意外大幅下降。
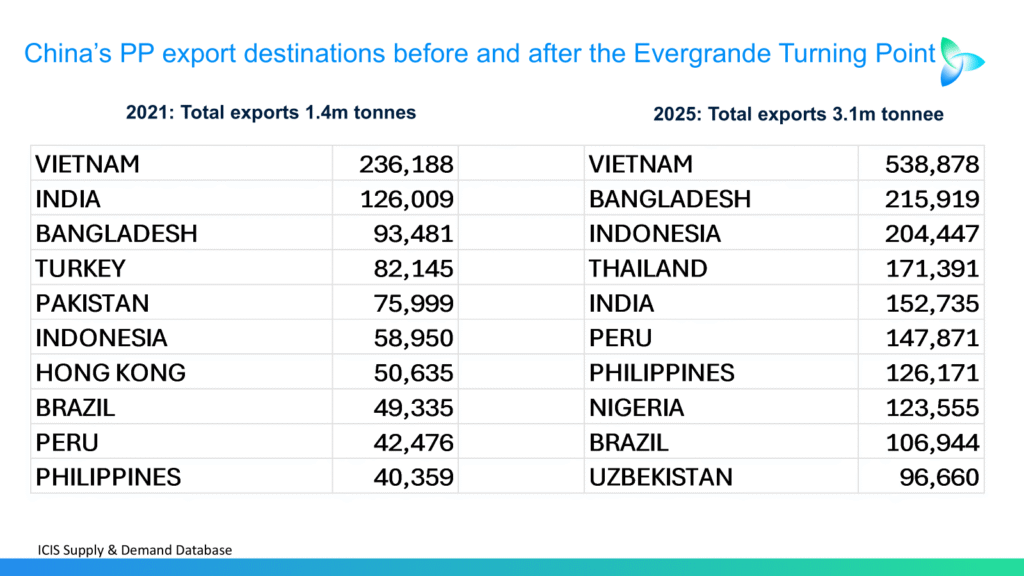
但如下表所示,随着中国加大出口力度,来自其他市场的竞争也在加剧——这也是去年中国净进口量仅为30万吨聚丙烯的主要原因。
出口格局虽有变化,但结构基本保持不变
就中国出口的分布而言,2025 年与恒大收购案之前的 2021 年相比变化不大。
得益于东盟-中国自由贸易协定,东南亚去年仍然是中国最重要的出口目的地。越南也保持了领先地位,印尼和菲律宾在 2025 年和 2021 年也都位列前十。
但请注意出口规模的变化:对越南的出口量从 2021 年的 236,188 吨增至去年的 538,878 吨。对印尼的出口量也从 58,950 吨跃升至 204,447 吨。
这当然反映了中国生产的增长,以及越来越多的中国零部件出口到越南和印尼等国的总体趋势。
这些产品随后被组装成成品,这是贸易战导致全球贸易路线重新调整的一部分,然后运往西方国家和其他发展中市场。美国加强转运管制是否会影响这类贸易,还有待观察。 或2026年的原产地规则条例。
监管不确定性和日益激烈的竞争
任何此类监管收紧都可能使其他聚丙烯出口商——例如来自韩国、中东等地的出口商——在非中国市场获得更大的竞争优势,因为终端用户会调整其物料清单。
但鉴于美国贸易政策的混乱局面,最近美国威胁要对格陵兰岛征收关税,随后又撤回了这一威胁,因此这种可能性不大。另一种可能是,随着更多产能投入使用,今年来自中国的海外竞争将会增加而不是减少。
进口伙伴遭受重创
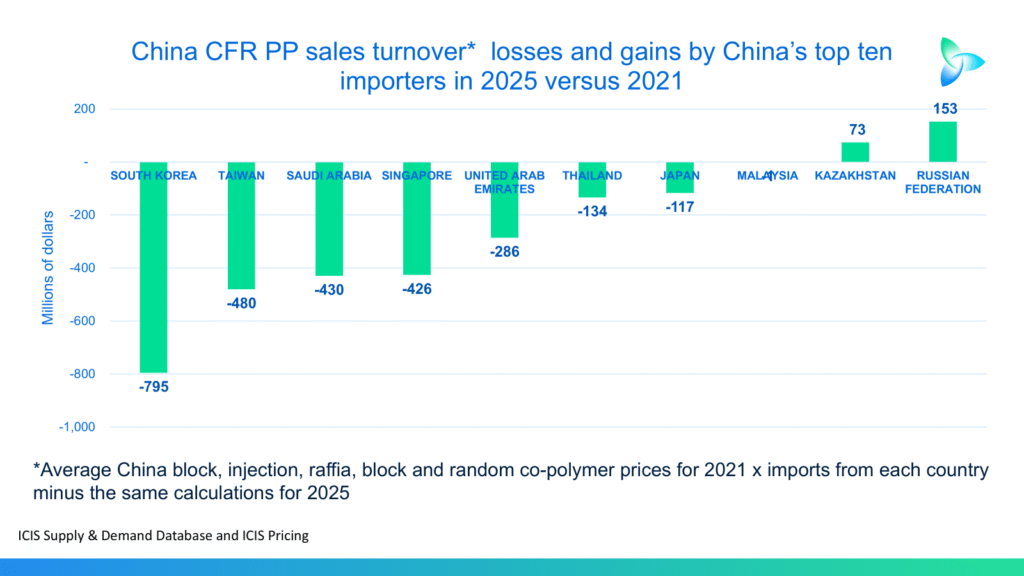
今日最后一张图表展示了中国十大进口伙伴在2025年与2021年(实际2021年数据有所不同)相比的销售额损失。
这些损失的计算方法是:将中国海关公布的十大进口伙伴的吨数数据乘以均聚注塑级、拉菲草级、嵌段共聚物级和无规共聚物级聚丙烯的平均到岸价(CFR China)。然后用2021年的数据减去2025年的数据,即可得出差额。
韩国在2025年比2021年损失了7.95亿美元。台湾地区损失了4.8亿美元,沙特阿拉伯损失了4.3亿美元,以此类推,如图所示。
这反映了进口量下降以及由于原油价格下跌和全球聚丙烯供应过剩导致的聚丙烯价格走低。
中国报告称,从韩国进口的聚丙烯(PP)数量从130万吨降至55万吨,价格也从每吨1187美元(到岸价)降至每吨866美元(到岸价)。从台湾进口的PP数量也从604940吨降至274313吨。
价格战
这就是现实。全球PP市场的竞相压价今年必将继续。中国的PP出口量可能会进一步增加,甚至可能在均聚物PP领域实现净出口。而前文提到的非中国市场也将面临激烈的竞争。