



 CN
 EN
 VI
博客
中国2026年发电厂检修产能损失同比增加9.84%,或将缓解供应压力

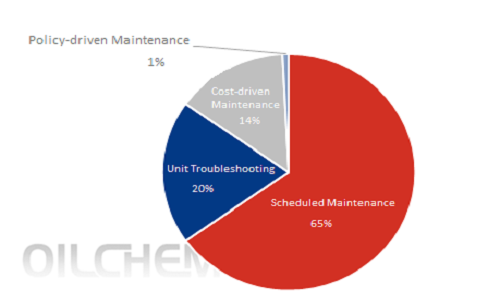
2025年,中国聚丙烯(PP)因维护造成的产能损失将达到793万吨,同比增长9.28%。计划内维护仍是主要原因(占65%),而由于价格下跌挤压了生产商的利润空间,成本驱动型停产占比上升至14%。
2025年中国PP产能损失按不同维护方式划分的份额
来源:OilChem
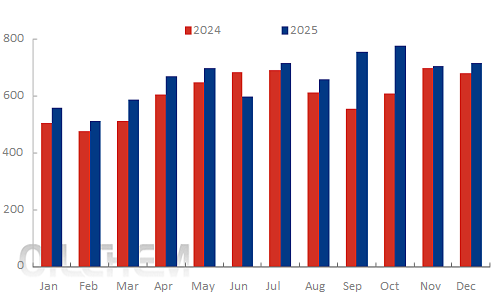
2024-2025年中国PP月度检修产能损失
来源:OilChem
与2024年相比,2025年电厂检修的季节性模式发生了变化。传统的9-10月检修高峰期并未出现,导致大范围的非计划停机。9月份检修相关的产能损失创历史新高。具体而言,中国电厂机组检修主要集中在4-5月(大部分为计划内检修)和9-10月(非计划停机比例较高)。
2022-2026年中国PP机组检修产能损失预测

来源:OilChem
2022-2023年中国聚丙烯(PP)产能损耗较低。自2024年起,随着产能扩张和供应过剩的出现,损耗显著增加。预计这一上升趋势将持续到2026年,与产能增长保持同步。维护率在2024年达到峰值,预计将在2025-2026年回落并趋于稳定。
中国PP产能因检修而损失,2025-2026年预期

来源:OilChem
预计长期停产,特别是长期闲置装置的停产,将对2026年的产能损失造成显著影响。根据目前的计划,计划内维护造成的产能损失预计约为258万吨,这一数字仍有可能向上修正。与新装置投产相关的计划外停机和维护目前所占比例较小。由于预计2026年上半年不会有大型新的聚丙烯装置投产,因此与新增产能相关的停产可能会集中在下半年。总体而言,预计2026年与维护相关的总产能损失将达到874.3万吨,同比增长9.84%,这可能会缓解当年的部分供应压力。