



 CN
 EN
 VI
博客
2026年春节前后中国丁二烯市场分析与展望

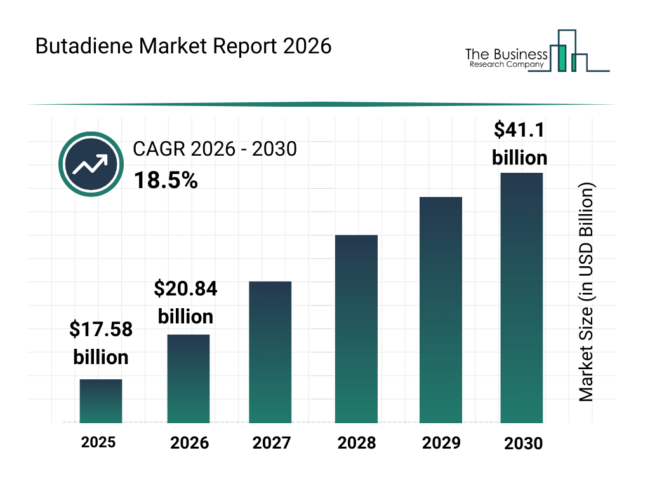
2026年,中国丁二烯国内市场强势上涨,主流价格达到自2025年下半年以来的最高水平。2月份价格上涨后,受需求端制约,市场出现小幅回调。随着春节假期临近,市场采购积极性逐渐减弱,但在供应端支撑下,丁二烯市场整体仍表现坚挺,价格在小幅回调后继续震荡上行。短期来看,国内外市场整体仍保持强势,节后刚需恢复有望提振市场参与者对后市的看涨预期。
1. 春节前丁二烯市场回顾
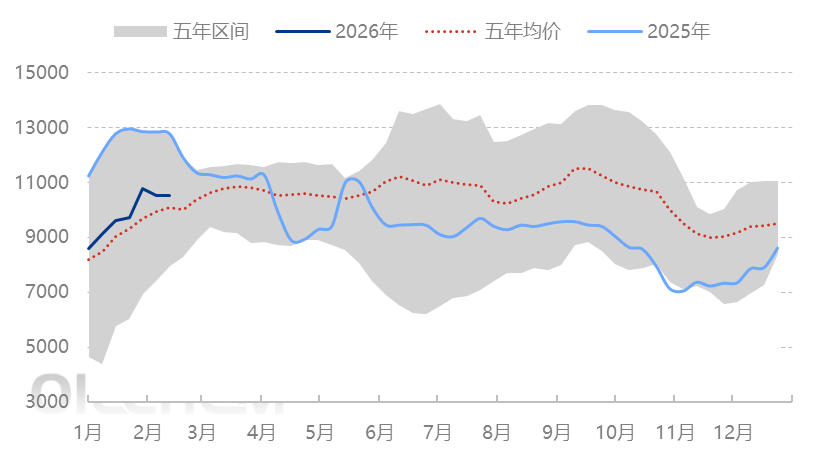
图1 2025–2026年丁二烯价格走势对比图(元/吨)
来源:隆众资讯
| 2021–2026年春节前后丁二烯价格一览表(元/吨) | ||||
| 年 | 春节前 | 春节后 | 变化值 | 改变 |
| 2021 | 7080 | 7940 | 860 | 12.15% |
| 2022 | 7010 | 7425 | 415 | 5.92% |
| 2023 | 8965 | 9195 | 230 | 2.57% |
| 2024 | 10175 | 10290 | 115 | 1.13% |
| 2025 | 12890 | 12840 | -50 | -0.39% |
| 2026 | 10525 | 10650 | 125 | 1.19% |
| 来源:隆众资讯 | ||||
2026年丁二烯市场呈现强势上行态势。以山东市场为例,年初低点价格为8750元/吨,至1月中下旬涨至高点11050元/吨,涨幅高达26.27%。尽管价格在冲高后有所回调,但整体仍运行于五年均价之上。
1月份,部分装置零星检修及降负运行,导致国内产量略有下降,同时库存持续去化,供应端对市场形成一定支撑。需求方面,上下游价差以及下游开工率亦对市场形成支撑。在下游期货与现货市场走势带动下,产业链上下游同步走强,一度推动价格快速上涨。
然而,丁二烯价格的快速上涨对下游利润形成挤压,从而抑制了需求,成为价格冲高后出现小幅回调的主要原因。但从供应端来看,国内丁二烯市场仍处于去库存周期,进口量减少以及主要下游行业开工率保持稳定,对市场形成较强的基本面支撑。总体来看,丁二烯市场仍维持偏强运行态势。
二、春节前后丁二烯的月度供需平衡
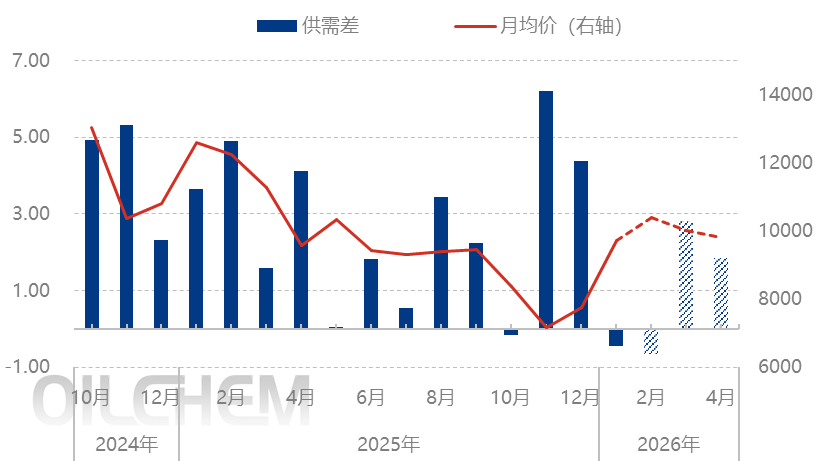
图 2:丁二烯月度供需平衡预测(2024-2026 年)(万吨;人民币/吨
来源:隆众资讯
尽管2月份包含春节假期,但终端用户需求不太可能大幅提振产业链上游产品,预计丁二烯消费量将下降。然而,在供应方面,由于产量下降和进口减少,丁二烯供应量预计也将大幅下降。由于供需双方预计均会下降,供需缺口可能会在一定程度上缩小,从而对市场提供一定支撑。但是,3月和4月下游合成橡胶和ABS工厂计划进行检修停产,预计这将扩大供需缺口,并拖累丁二烯价格下跌。
三、春节前丁二烯利润分析
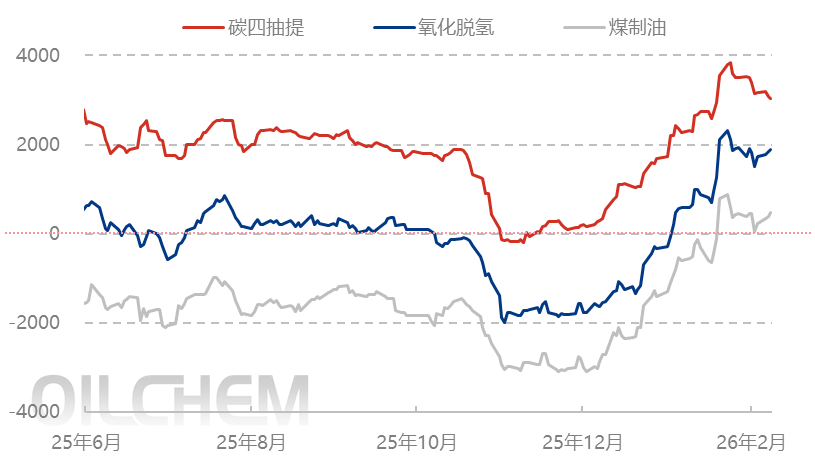
图 3. 2025 年与 2026 年丁二烯工艺利润比较(人民币/吨)
来源:隆众资讯
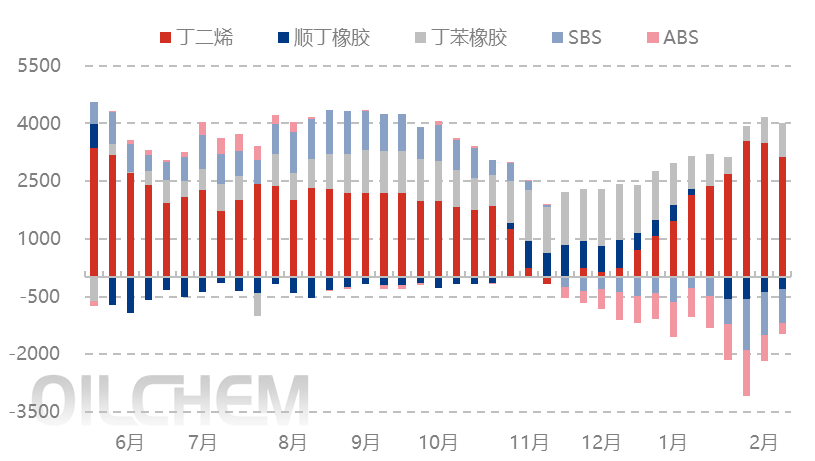
图 4. 2025 年至 2026 年丁二烯产业链利润趋势(人民币/吨)
来源:隆众资讯
作为乙烯裂解的副产品,来自C4抽提的丁二烯装置盈利情况不会对炼化企业的生产计划产生决定性影响。然而,氧化脱氢法生产丁二烯的盈利水平将影响部分中小装置的开停工情况。随着2026年丁二烯价格持续上涨,氧化脱氢工艺的盈利能力有望改善。随着华东地区氧化脱氢装置重启临近,预计节后将对部分区域市场供应形成补充。
从产业链利润角度来看,丁二烯价格的涨跌决定了产业链利润的起伏。但由于丁二烯市场波动较大且表现强势,产业链利润更多集中在上游原料端。2026年丁二烯价格上涨导致下游利润被快速压缩。目前,丁二烯橡胶、ABS及SBS行业利润均出现倒挂,从而对丁二烯价格的进一步上涨形成需求端压力。
四、春节后丁二烯趋势预测
春节过后,虽然丁二烯供应可能略有增加,但需求预计也会改善,整体基本面可能保持相对稳定。需要关注的关键点:
1. 供应方面:计划维护有限,部分氧化脱氢(ODH)装置预计将重启,这将使产量略有增加。国内外市场价差仍然有限,且有迹象表明欧洲后期供应将减少,因此预计2月份进口量将下降。
2. 需求方面:下游主要合成橡胶行业的开工率仍保持在较高水平,节后刚性需求将逐步恢复,对市场提供一定支撑。部分节前成交的节后交货订单以坚挺价格成交。但由于下游产品趋势存在波动,买家仍保持谨慎。
总体而言,基于供需基本面和供应端的价格表现,预计节后丁二烯市场将保持坚挺,但上涨空间有限。主流到岸价预计将在10,500-10,800元/吨区间波动。