



 CN
 EN
 VI
博客
成本压力上升,ABS价格依然波动剧烈

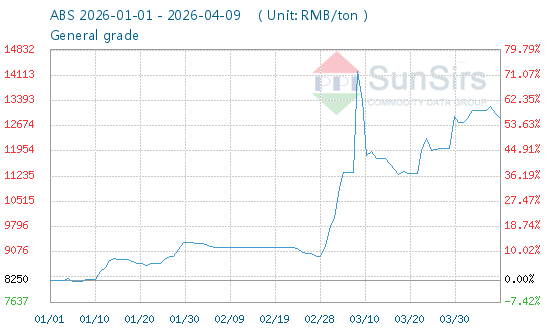
2026年第一季度,国内ABS市场强劲反弹,价格从低位迅速攀升至近期高点。进入第二季度,受成本支撑和供需动态的影响,市场呈现先涨后跌的走势。短期价格波动加剧,而中期趋势则取决于原材料价格、工厂维护和下游需求之间的微妙平衡。本报告基于SunSirs最新基准价格,对ABS市场第一季度的表现、近期发展以及第二季度趋势进行了全面分析。
一、第一季度ABS市场:成本驱动,强劲上涨
ABS市场在第一季度彻底摆脱了低迷状态,价格全面上涨。其主要驱动因素是原材料成本上涨和供应暂时趋紧。截至3月31日,SunSirs的ABS基准价格为12,766.67元/吨,较年初上涨超过43%,市场呈现阶梯式上涨趋势。
1月份,苯乙烯和丁二烯等原材料价格大幅上涨,导致ABS生产商成本压力急剧增加。为弥补损失,生产商集体上调出厂价。加之市场补货需求释放,价格迅速攀升,国内ABS价格在月底突破11400元/吨。2月份,受春节假期影响,市场呈现先涨后跌的走势,整体波动较大。节后,原材料价格再次走强,支撑了ABS价格;然而,下游行业复工复产缓慢以及对高价的抵制导致市场出现小幅回调。3月份,中东地缘政治紧张局势升级,推高了原油和上游化工产品价格,为ABS提供了强劲的成本支撑。加之部分生产设施检修和供应紧张,价格再次大幅上涨,当月涨幅超过20%,并在月底稳定在12700元/吨以上。
供应方面,行业开工率在第一季度先升后降,到3月底稳定在69%左右。周均产量约为13.5万吨,库存处于中等水平,供需平衡由紧张转为充裕。需求方面,下游家电和汽车行业的基本需求保持稳定,但对高价的接受度有限。由于缺乏追涨势头,市场交易随价格波动,整体交易活动以基本采购为主。
二、第二季度近期发展:高位回落,受原材料价格走弱影响
进入4月,ABS市场价格仍处于高位,但在过去两天出现明显回落,价格小幅下跌。根据SunSirs的数据,4月8日ABS基准价格为13,233.33元/吨,4月9日跌至12,866.67元/吨,日跌幅1.28%。4月10日价格维持在这一水平,较月初上涨0.78%。
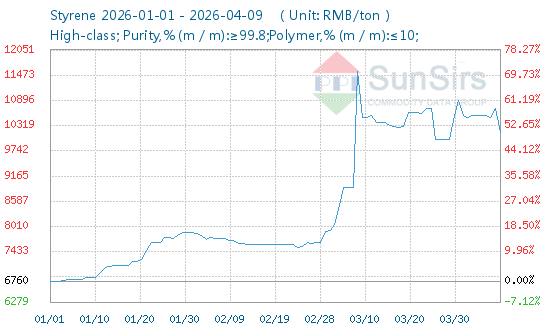
此次价格回调的主要原因是原材料市场走弱。作为ABS的主要原材料,苯乙烯价格大幅下跌。4月9日,森思达苯乙烯基准价格由10720元/吨跌至10170元/吨,日跌幅达5.13%。这主要是由于供应充足、下游需求不及预期以及早前涨幅过大后的暂时回调所致。虽然丁二烯价格仍维持在高位(华东地区主流报价超过18000元/吨),但市场上涨势头有所放缓。丙烯腈价格保持稳定,原材料成本中心整体下移,削弱了对ABS价格的支撑。
供应方面,多家国内ABS工厂于4月进入集中检修期,预计产量将有所下降。然而,受此前高价刺激,市场库存依然充足,贸易商更愿意抛售库存,低价供应涌入市场。需求方面,下游行业正处于传统的淡季,采购活动放缓。对高价ABS的抵制情绪加剧,采购主要由必需品驱动,导致市场交易疲软,进一步拉低价格。
三、第二季度ABS市场预测:波动性居高不下,开局强劲后疲软
第二季度ABS市场将维持在高位,但走势将出现分化。预计4月价格将保持坚挺,5月出现波动,6月将有所回调。总体而言,价格中心将高于第一季度,波动性也将加剧。
4月,工厂集中检修将导致供应收缩。尽管原材料价格短期内有所回调,但仍维持在高位。强劲的成本支撑、下游行业稳定的必需品需求以及不断增长的出口需求,预计价格将保持坚挺,不会出现大幅下跌。5月份,供应收缩效应将持续,成本仍将居高不下。然而,下游行业消化高价的速度将较为缓慢,市场交易活动将减弱,价格将进入高位波动区间,涨跌空间有限。6月份,工厂检修工作将结束,供应将逐步恢复。随着行业进入传统的淡季,下游需求将进一步减弱。如果原材料价格随着地缘政治紧张局势的缓和而下跌,ABS价格将出现合理的回调,回吐部分早期涨幅,但总体仍将维持在高位。
关于风险,如果中东紧张局势持续,原油和原材料价格再次上涨,这将支撑ABS价格走强;然而,如果下游需求持续疲软,高价未能有效传导,则可能引发市场加速回调。总体而言,在第二季度,受成本、供应和需求相互作用的影响,ABS市场将呈现“高水平波动,开局强劲但收尾疲软”的模式,价格将在每吨人民币12500元至13500元之间波动。