



 VI
 EN
 CN
Blog / Nhật ký trực tuyến
Thị trường polyethylene Trung Quốc suy yếu, giá có xu hướng giảm.

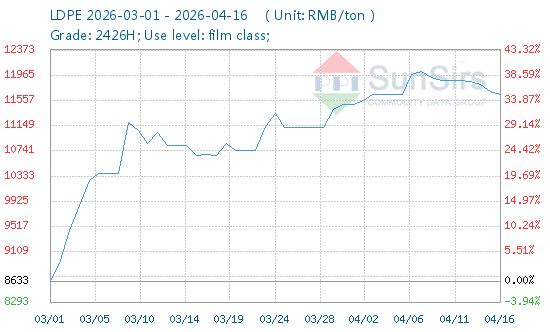
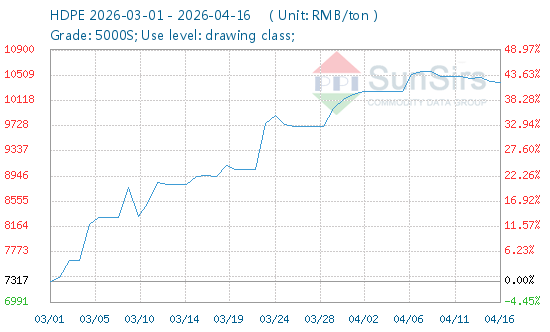
Theo dữ liệu từ dịch vụ “Spot Connect” của SunSirs: Ngày 9 tháng 4, giá trung bình của LLDPE (7042) là 8.916 RMB/tấn; đến ngày 16 tháng 4, giá trung bình ở mức 8.541 RMB/tấn—giảm 4,21%. Giá trung bình của LDPE (2426H) là 11.933 RMB/tấn vào ngày 9 tháng 4, giảm xuống còn 11.650 RMB/tấn vào ngày 16 tháng 4—giảm 2,37%. Tương tự, giá trung bình của HDPE (5000S) là 10.562 RMB/tấn vào ngày 9 tháng 4, giảm xuống còn 10.400 RMB/tấn vào ngày 16 tháng 4—giảm 1,54%.
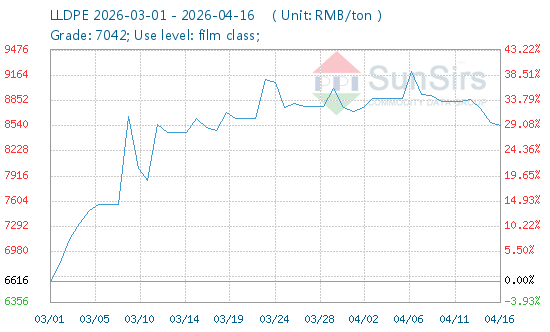
Giá dầu thô quốc tế gần đây liên tục giảm, dẫn đến việc thiếu hụt nguồn chi phí hỗ trợ cho sản xuất PE và làm gia tăng thêm tâm lý bi quan trên thị trường. Trong số các loại PE khác nhau, LLDPE nhạy cảm nhất với biến động giá dầu thô; do đó, sự suy yếu của các yếu tố cơ bản về chi phí đã tác động mạnh nhất đến loại PE này, dẫn đến sự sụt giảm giá rõ rệt nhất.
Về phía nguồn cung, thị trường nhìn chung vẫn tương đối khan hiếm. Ngành công nghiệp trong nước hiện đang trong giai đoạn cao điểm của các đợt bảo trì định kỳ mùa xuân hàng năm, dẫn đến sự sụt giảm cả về tỷ lệ sử dụng công suất và sản lượng sản xuất nói chung. Về nhập khẩu, lượng hàng về không đủ do những bất ổn địa chính trị ở Trung Đông. Do đó, mức tồn kho đang thể hiện xu hướng trái ngược: hàng tồn kho đang tích lũy ở cấp độ sản xuất thượng nguồn, trong khi hàng tồn kho xã hội (do các nhà phân phối và người tiêu dùng cuối cùng nắm giữ) đang giảm dần.
Về phía cầu, thị trường nhìn chung có đặc điểm là suy yếu thường thấy trong mùa trái vụ. Tỷ lệ hoạt động của các nhà sản xuất sản phẩm hạ nguồn vẫn ở mức thấp. Nhu cầu về màng nông nghiệp tiếp tục giảm khi mùa cày cấy xuân kết thúc, trong khi các đơn đặt hàng mới cho màng bao bì, ống và các loại sản phẩm khác vẫn không đủ. Bị hạn chế bởi chi phí nguyên vật liệu cao, các doanh nghiệp hạ nguồn đã chứng kiến biên lợi nhuận bị thu hẹp; do đó, họ đã áp dụng lập trường mua sắm thận trọng. Hoạt động mua hàng hiện đang tập trung chủ yếu vào các đơn đặt hàng khối lượng nhỏ để đáp ứng nhu cầu tức thời, cứng nhắc, không có dấu hiệu bổ sung hàng tồn kho tập trung - do đó chỉ cung cấp động lực hỗ trợ hạn chế cho thị trường nói chung.
Trong ngắn hạn, thị trường polyethylene dự kiến sẽ duy trì xu hướng biến động với xu hướng giảm. Mặc dù các yếu tố như việc tạm ngừng hoạt động bảo trì vào mùa xuân ở phía cung ứng và sự gián đoạn nhập khẩu có thể hỗ trợ thị trường ở một mức độ nào đó, nhưng chúng lại bị cân bằng bởi nhu cầu yếu ngoài mùa vụ, sự tích lũy hàng tồn kho của các nhà sản xuất thượng nguồn và sự suy yếu gần đây của giá dầu thô - điều này đã làm giảm sự hỗ trợ từ phía chi phí. Trong bối cảnh tương tác giữa các lực lượng tăng và giảm này, thị trường khó có thể trải qua bất kỳ sự đột phá rõ rệt nào trong tương lai gần.